顧問先との面談で、手元のノートに目を落としている時間はどれくらいあるでしょうか。書きながら聞くのは慣れた作業ですが、その間、相手の顔は見えていません。
録音があると、この時間がまるごと空きます。 面談の中身そのものが変わる、というのがこの記事の話です。守秘義務のある仕事なので置き場所の決め方も後半に書きますが、先にいいほうから書きます。
メモから手が離れると、面談の中身が変わる
一番はっきり変わるのは、相手が言い淀んだところに気づけることだと考えています。
顧問先が本当に困っていることは、たいてい滑らかには出てきません。言いかけてやめる、言い直す、少し黙る。この情報は文字にならないので、あとから議事録を読み返しても入っていません。書いている最中は下を向いているので、その場でも見えていません。
手が空くと、そこに気づけます。気づけば、その場で「いまの、もう少し聞かせてください」と返せます。面談の時間は同じでも、引き出せる中身が変わります!
もう一つ具体的なところでは、こちらが話す番でも記録が途切れません。説明しながらメモは取れないので、自分が答えた内容は記憶に頼ることになりがちです。あとで「どう説明したか」を確かめられる状態は、継続的に見ている顧問先ほど価値が出ると思います。
あとから意味を持つのは、その場で重要に見えなかった話
このシリーズで毎回書いていることですが、記録から落ちるのは量の多い話ではありません。書き手が「これは残すべきだ」と判断した時点で、判断されなかった話が落ちます。
士業の面談では、この落ち方が後になって重くなりやすいと考えています。相談の前提が変わったきっかけ、顧問先がその判断をした背景、雑談の中で出た事業の予定。決算や調査や労務の相談で必要になるのは、決まったことよりも「なぜそうなっていたか」のほうです。
同じ構造は前回の法人営業の回にも書きました。担当が変わったときに消えるのも、まさにここでした。
守秘義務があるからこそ、置き場所を先に決める
ここが士業でいちばん固有のところです。そして、先に決めておけば済む話でもあります。
守秘義務は法律に定めがあります。税理士法第38条は、税理士が正当な理由なく業務に関して知り得た秘密を他に洩らしたり窃用したりしてはならない、と定めています。社会保険労務士法第21条にも同じ趣旨の定めがあります。
読んでおきたいのは、その先の2点です。
- 義務は本人だけではない。 税理士法第54条、社会保険労務士法第27条の2は、使用人その他の従業者にも同じ義務を課しています
- その職を離れた後も続く。 どちらの法律も、資格や職を離れたあとも同様とすると定めています
つまり録音データも、事務所の誰の端末にあるかと、辞めたあとどうなるかまでが範囲に入ります。裏を返せば、保存先とアクセス範囲と消し方の3つを最初に決めておけば、判断する場面は一度で済みます。
保存先とAI学習の扱いについては、公式情報をPLAUDのセキュリティは大丈夫?で整理しました。導入前に読む順番としては、こちらが先だと思います。
なお、ここで挙げた条文は守秘義務の定めであって、録音してよいかを決める規定ではありません。実際の可否は、所属する会の会則や顧問契約の取り決めによります。導入前にそちらをご確認ください。
顧問先が増えても混ざらない形にする
顧問先の数だけ記録が増えるのが士業の特徴です。ここは最初の1件目から形を決めておくと、あとが楽になります。
決めることは多くありません。顧問先ごとに分ける単位と、探すときの手がかりの2つです。年度なのか、案件なのか、相談の種類なのか。溜まってから決めると、過去分の付け直しが発生します。
このあたりは文字起こしが溜まって探せない?に書いた整理の考え方がそのまま使えます。録ることより、録ったあとの置き方のほうが差になります。
それでも録らないほうがいい場面
正直に書くと、向かない場面もあります。
顧問先が録音に難色を示したときは、そこで引くほうがよいと考えています。信頼で成り立っている関係なので、道具のために気まずさを作る価値はありません。許可の取り方は取引先との会議、AIで録音していい?に書いたとおりで、目の前の相手が決められる立場とは限らない点も同じです。
もう一つ、係争が絡む相談は扱いが変わります。記録が残ること自体が相手方との関係に影響する場面があるので、ここは個別の判断になります。
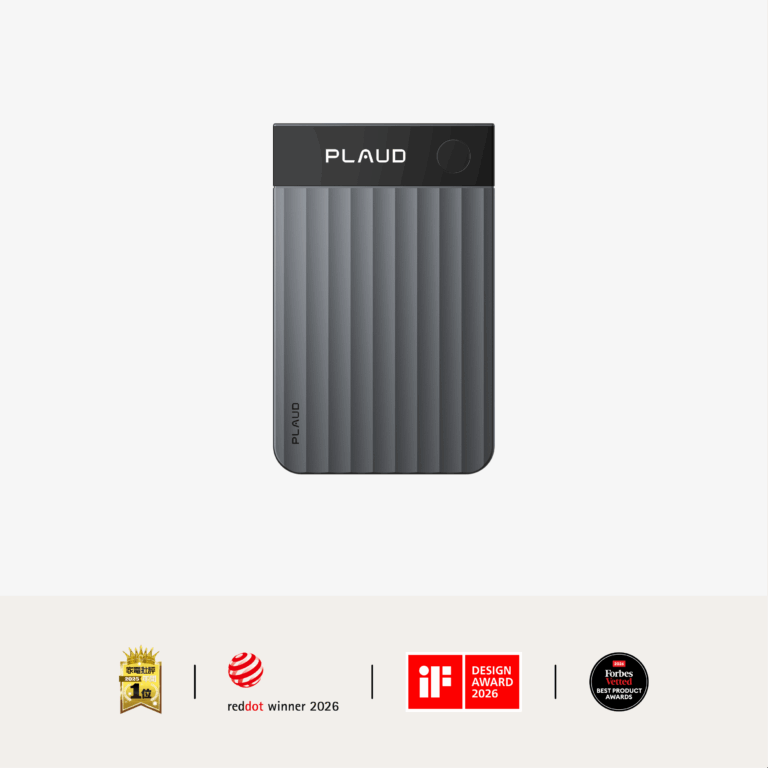
Plaud Note Pro
PLAUDより当サイト読者向けに5%OFFクーポンをいただきました
MRNXWCPG2ZVN
下の「Plaud公式ストアで見る」ボタンから進むと自動で適用されます(手動の場合は決済前の画面でこのコードを入力)。公式ストアの全製品が対象です。他のクーポンとの併用はできませんが、セール時は併用できます
価格・在庫・キャンペーンは各ストアの販売ページでご確認ください
まとめ
- メモから手が離れると、相手が言い淀んだところに気づける。面談で引き出せる中身が変わる
- 自分が説明した内容も残るので、継続して見ている顧問先ほど後から役に立つ
- 落ちるのは量の多い話ではなく、その場で重要に見えなかった話
- 守秘義務は本人だけでなく使用人その他の従業者にも及び、その職を離れた後も続く(税理士法38条・54条/社会保険労務士法21条・27条の2)
- だからこそ保存先・アクセス範囲・消し方の3つを最初に決めておけば、判断は一度で済む
- 顧問先ごとに分ける単位と探す手がかりは、1件目から決めておく
- 顧問先が難色を示したときと、係争が絡む相談は個別の判断
面談の質は、聞き方や経験だけで決まるものだと思われがちです。ただ、下を向いている時間を減らすというのは、道具で解ける部分だと考えています。
個人的な意見として、録音も活用することで相手の表情や言動に集中できる時間が増えると、顧客の求めているその先の満足感を満たすヒントに繋がるかもしれません。メールやチャットでのやり取りが増えている現代で、せっかくの面談でいかにして価値を最大化させるか?そんな考え方も重要になってくるのかもしれません。
参考文献
- 税理士法(昭和26年法律第237号)第38条・第54条 https://laws.e-gov.go.jp/law/326AC1000000237
- 社会保険労務士法(昭和43年法律第89号)第21条・第27条の2 https://laws.e-gov.go.jp/law/343AC1000000089
※本記事で引用した条文は2026年8月30日にe-Gov法令検索で確認したものです。実際の可否や運用は、所属する会の定めと顧問契約の内容によります。個別の判断はそちらでご確認ください。